تشخیص مشمولیت ماده ۲۷۲ قانون مالیاتها جهت انجام حسابرسی


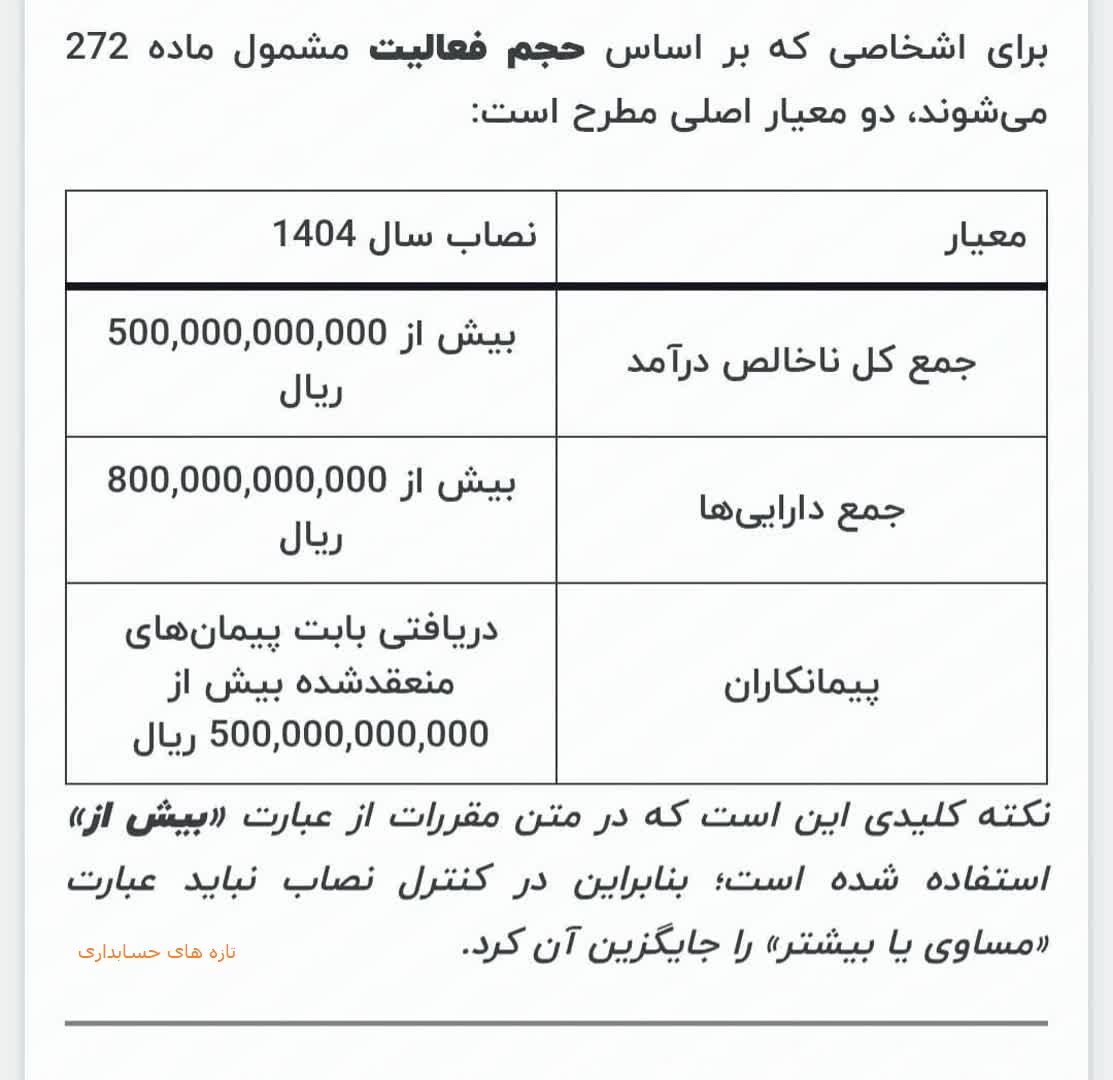
طبق ماده ۲۷۲ قانون مالیاتهای مستقیم، شرکتهایی که سال مالی آنها بعد از ۱۴۰۲/۱۰/۲۵ آغاز شده باشد، در صورت داشتن یکی از شرایط زیر (بر اساس آخرین اظهارنامه تسلیمی) مشمول حسابرسی هستند:
فروش/درآمد خدمات بیش از ۳۰ میلیارد تومان
یا
جمع داراییها بیش از ۵۰ میلیارد تومان
(جمع ستون بدهکار ترازنامه یا صورت وضعیت مالی)
بر اساس آخرین اطلاعیه سازمان امور مالیاتی، حدنصابها افزایش یافتهاند:
– فروش/درآمد خدمات بیش از ۵۰ میلیارد تومان
یا
– جمع داراییها بیش از ۸۰ میلیارد تومان
حدنصابهای جدید برای شرکتهایی الزامآور است که سال مالی آنها از تاریخ ۱۴۰۴/۰۷/۳۰ به بعد آغاز شود.
ملاک بررسی در هر دو حالت، آخرین اظهارنامه تسلیمی شرکت است.
متن ماده ۲۷۲ اصلاحی قانون مالیاتهای مستقیم
سازمان امور مالیاتی کشور میتواند علاوه بر شرکتهای موضوع بندهای (الف) و (ب) ماده واحده «قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذیصلاح بهعنوان حسابدار رسمی»، بهصورت موردی اشخاص حقوقی و حقیقی معینی را نیز ملزم به ارائه صورتهای مالی حسابرسیشده کند.
در این صورت، صورتهای مالی حسابرسیشده باید همراه با اظهارنامه مالیاتی یا حداکثر تا ۳ ماه پس از مهلت انقضای اظهارنامه ارائه شوند.
موضوع شمول اشخاص موردنظر باید با ابلاغ کتبی، تا پایان دیماه هر سال به اطلاع آنها برسد.
صورتهای مالی حسابرسیشده به شرح فوق میتوانند مبنای تشخیص درآمد مشمول مالیات قرار گیرند.
در صورت عدم ارائه گزارش حسابرسی مالی توسط اشخاص مشمول در مهلت مقرر، علاوه بر تعلق جریمه معادل ۲۰٪ مالیات متعلق، درآمد مشمول مالیات آنها طبق مقررات این قانون از طریق رسیدگی تعیین خواهد شد.