درصورت تقسیط بدهی مالیاتی، تعلق جریمه برای دوران تقسیط وجاهت قانونی ندارد


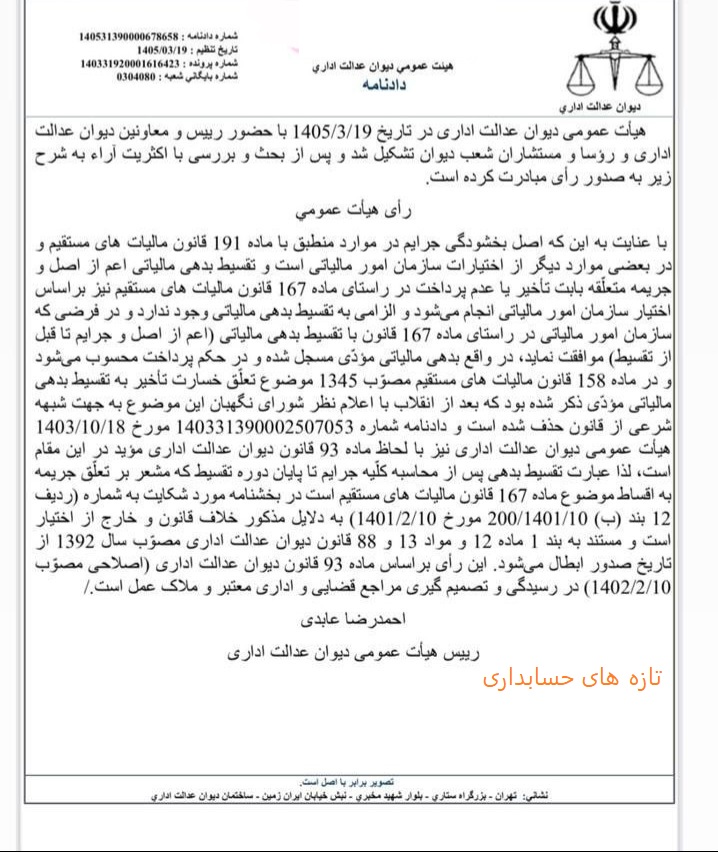
هیأت عمومی دیوان عدالت اداری با صدور رأیی اعلام کرد:
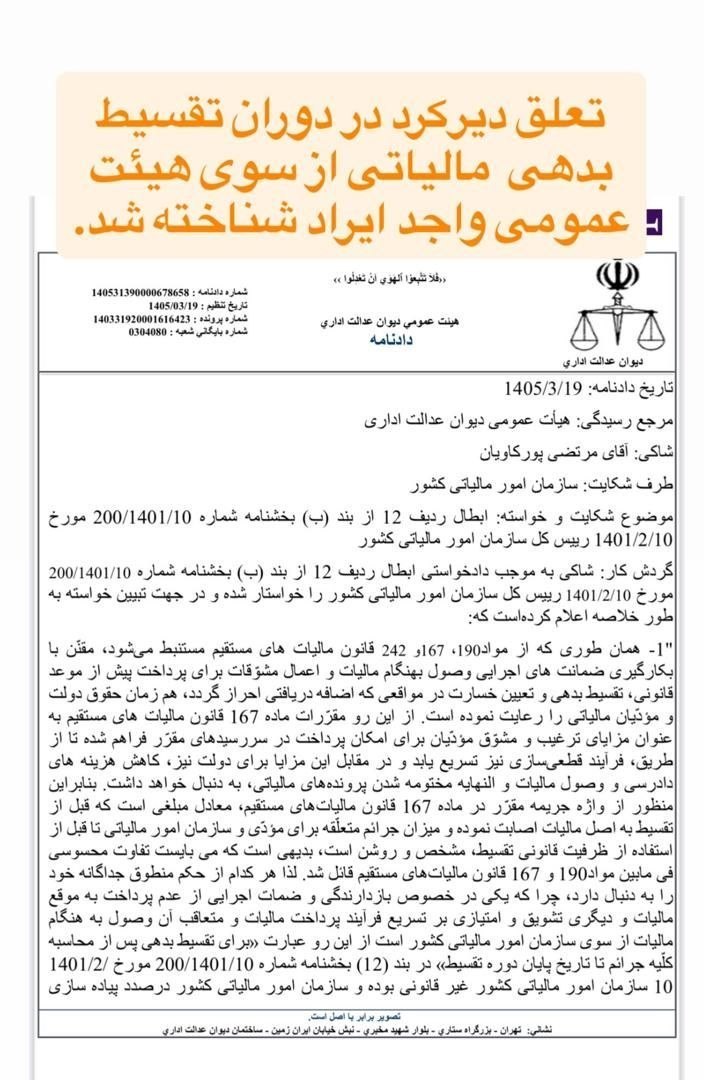
در صورت تقسیط بدهی مالیاتی، تعلق جریمه برای دوران تقسیط وجاهت قانونی ندارد.
بر اساس این رأی، عبارت «محاسبه کلیه جرائم تا پایان دوره تقسیط» که در بخشنامه 200/1401/10 سازمان امور مالیاتی آمده بود، ابطال شده است.
بنابراین پس از موافقت قانونی با تقسیط بدهی مالیاتی، مطالبه جریمه برای مدت تقسیط فاقد مبنای قانونی شناخته شد.