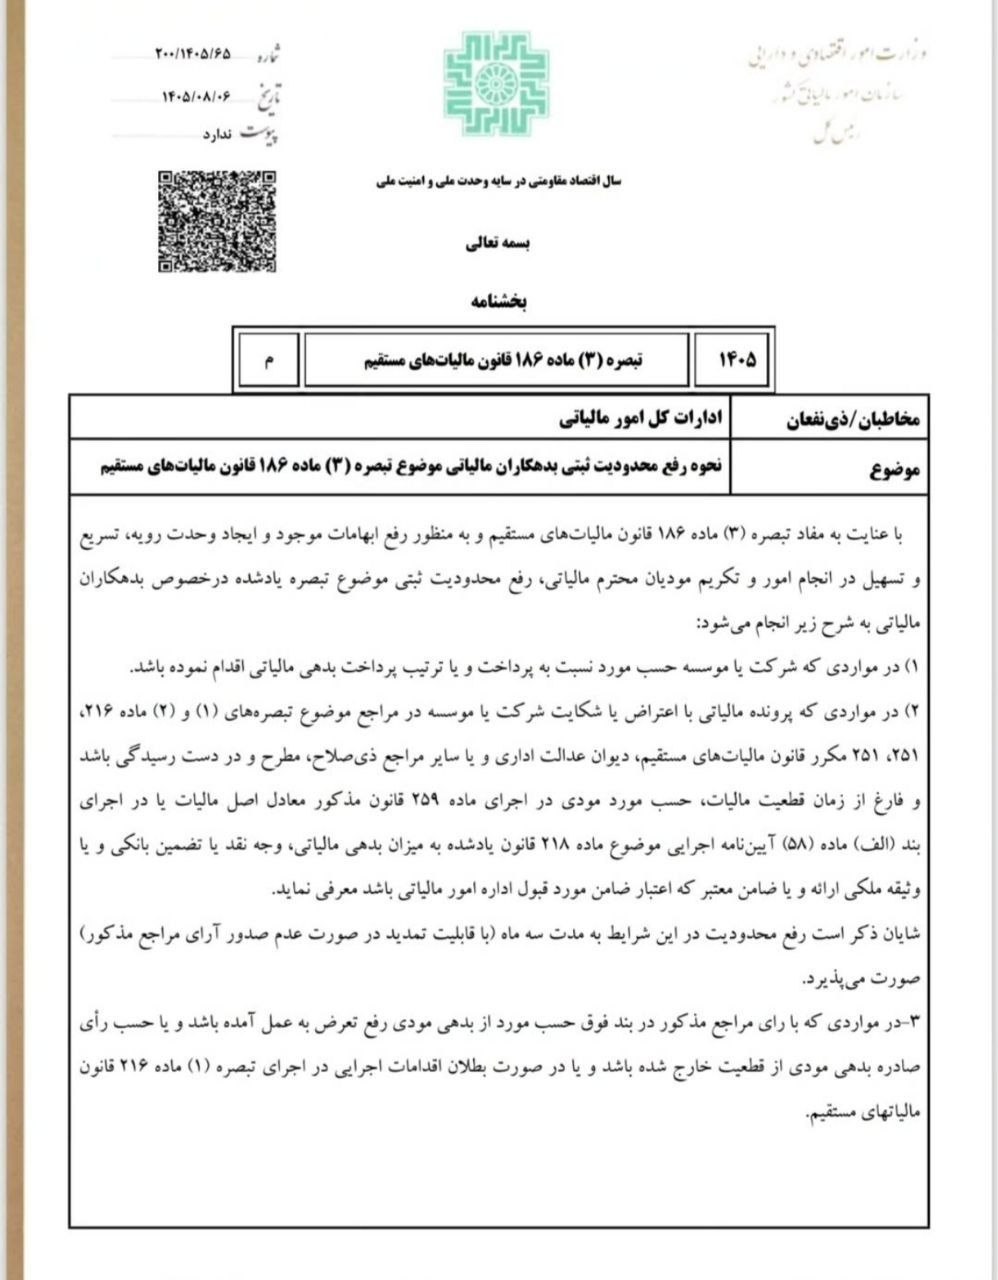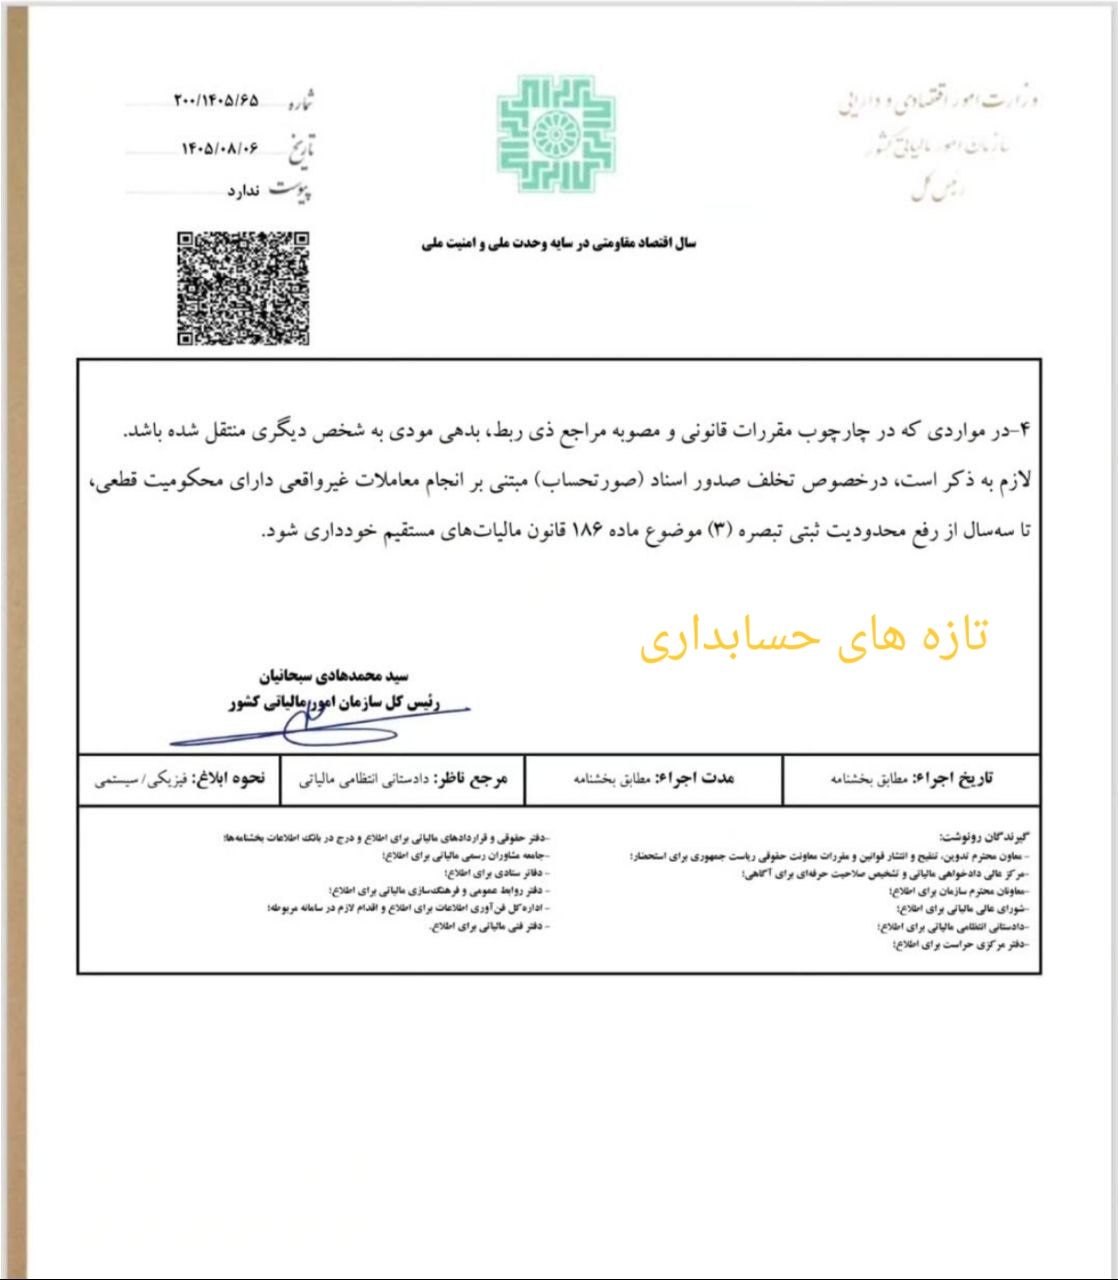
شرایط رفع محدودیت بدهکاران مالیاتی موضوع تبصره (۳) ماده ۱۸۶ قانون مالیاتها


با توجه به مفاد تبصره (۳) ماده ۱۸۶ قانون مالیاتهای مستقیم و به منظور رفع ابهامات، ایجاد وحدت رویه، شرایط رفع محدودیت بدهکاران مالیاتی به شرح زیر تنفیذ میشود:
۱. پرداخت بدهی مالیاتی: در مواردی که شرکت یا مؤسسه حسب مورد نسبت به پرداخت بدهی مالیاتی یا ترتیب پرداخت آن اقدام کرده باشد.
۲️. در جریان بودن پرونده در مراجع رسیدگی: در مواردی که پرونده مالیاتی با اعتراض یا شکایت در مراجع موضوع تبصرههای (۱) و (۲) ماده ۲۱۶ و مواد ۲۵۱ و ۲۵۱ مکرر قانون مالیاتهای مستقیم یا سایر مراجع ذیصلاح مطرح و در دست رسیدگی باشد؛ مشروط بر اینکه مستقل از ضمانت مالیاتی، مودی حسب مورد موضوع ماده ۲۵۹ قانون مذکور معادل مالیات، یا در اجرای بند (الف) ماده (۵) آییننامه اجرایی موضوع ماده ۲۱۸، وجه یا تضامین بانکی یا وثیقه ملکی ارائه کند یا ضامن با اعتبار مورد قبول اداره امور مالیاتی معرفی نماید.
رفع محدودیت در این شرایط برای مدت سه ماه انجام میشود و در صورت صدور رأی مراجع مذکور، قابل تمدید است.
۳️. صدور رأی به نفع مودی: در مواردی که بر اساس رأی مراجع یادشده، رفع تعرض نسبت به مودی انجام شده باشد، یا طبق رأی صادره بدهی مودی از قطعیت خارج شده باشد، یا اقدامات اجرایی در اجرای تبصره (۱) ماده ۲۱۶ قانون مالیاتهای مستقیم باطل شده باشد.
۴️. انتقال بدهی: در مواردی که بدهی مودی در چارچوب مقررات قانونی و مصوبه مراجع ذیربط به شخص دیگری منتقل شده باشد.
نکته مهم: در مورد تخلف صدور اسناد (صورتحساب) مبتنی بر انجام معاملات غیرواقعی که دارای محکومیت قطعی است، تا سه سال از رفع محدودیت ثبتی موضوع تبصره (۳) ماده ۱۸۶ قانون مالیاتهای مستقیم خودداری میشود.