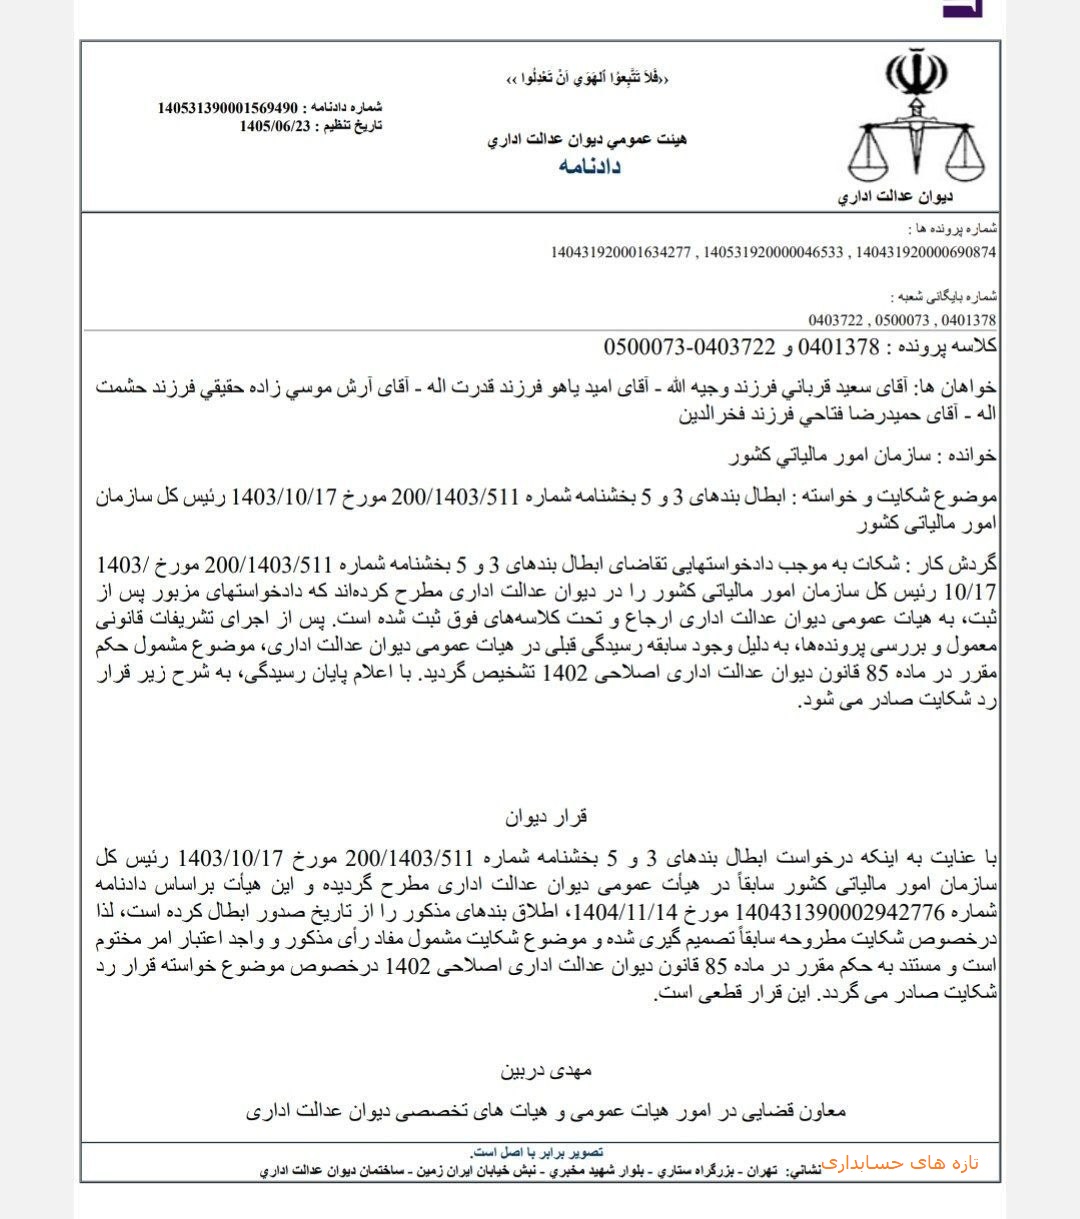
تأکید بر اینکه سازمان امور مالیاتی نمی تواند به استثناء مدیران صاحب امضا اسناد تعهد آور که مالیات در دوره مدیریت آنها به قطعیت رسیده را به جهت تأمین مالیات اشخاص حقوقی مورد تعقیب قرار دهد.
این یک اصل و مبنا است و سایر مقرره های سازمان امور مالیاتی خلاف این اصل ، منصرف از طرح در دیوان عدالت اداری از درجه اعتبار ساقط است .