ACCPress.com – تازه های حسابداری
ACCPress.com – تازه های حسابداری
ACCPress.com – تازه های حسابداری
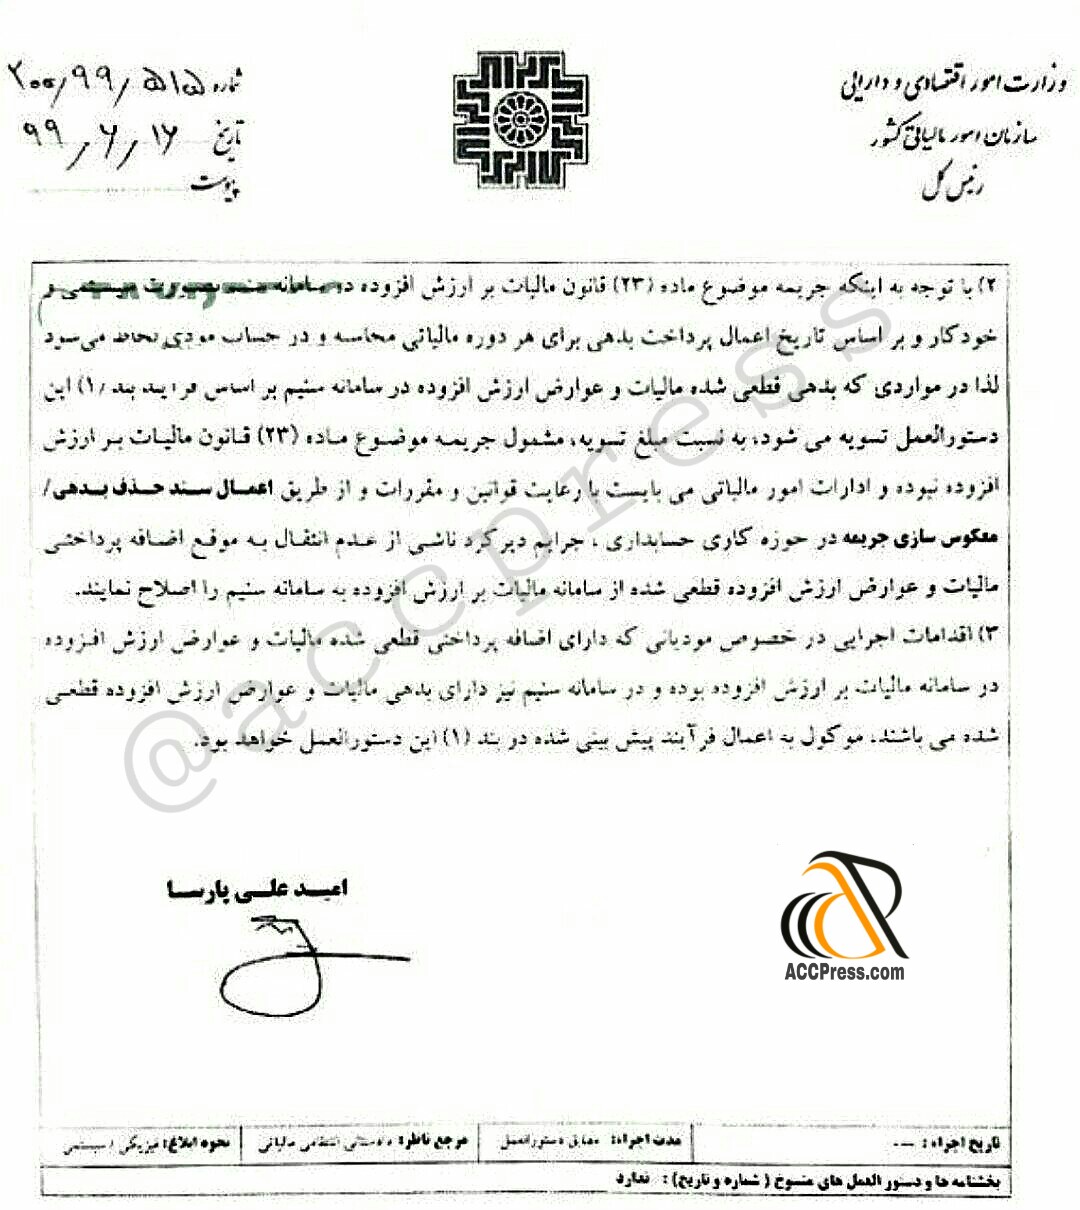
بخشنامه 200/99/515 مورخ 99/6/16 (چگونگی انتقال مانده بستانکاری مالیات و عوارض ارزش افزوده قطعی شده)
توسط
manager
در شهریور 18, 1399
نحوه اقدام در خصوص چگونگی انتقال مانده بستانکاری مالیات و عوارض ارزش افزوده قطعی شده آخرین دوره مالیاتی قبل از انتقال پرونده از سامانه ارزش افزوده به سامانه سنیم طی بخشنامه سازمان امورمالیاتی تشریح شد.
200/99/515
انتقال مانده بستانکاری مالیات و عوارض ارزش افزوده
بخشنامه 200/99/515
بستانکاری ارزش افزوده
تسویه مانده بستانکاری ارزش افزوده
شماره 200/99/515
مانده ارزش افزوده
مانده بستانکاری ارزش افزوده
مانده بستانکاری مالیات و عوارض ارزش افزوده قطعی شده
مانده طلب ارزش افزوده
وصول ارزش افزوده
وصول طلب ارزش افزوده
وصول مانده ارزش افزوده
وصول مانده طلب ارزش افزوده
آيين نامه ماليات ارزش افزوده
تازه های امور مالیاتی
اشتراک گزاری
Related Posts
ارسال دادنامه با موضوع تسری ابطال ماده ۵۶ آیین نامه اجرایی موضوع ماده ۲۱۸ ق.م.م
رأی مهم هیئت عمومی دیوان عدالت اداری درباره الزام نصب کارتخوان برای مودیان معاف از صورتحساب الکترونیکی
نرخ محاسبه مالیات بر درآمد حقوق قرارداد های پژوهشی و تحقیقاتی در سال ۱۴۰۵
مصداق ۱۱.۷ درصد و هرگونه نسبت گیری در خصوص مزایای رفاهی از تاریخ صدور ملغی الاثر شد
تصویب آییننامه اجرایی مالیات بر خانه های خالی
ماهیت حقوقی صندوق ذخیره فرهنگیان چیست؟
الزام به نصب کارتخوان برای مؤدیان معاف از صورتحساب، خلاف قانون نیست
نظرات
(0)
ثبت نظر