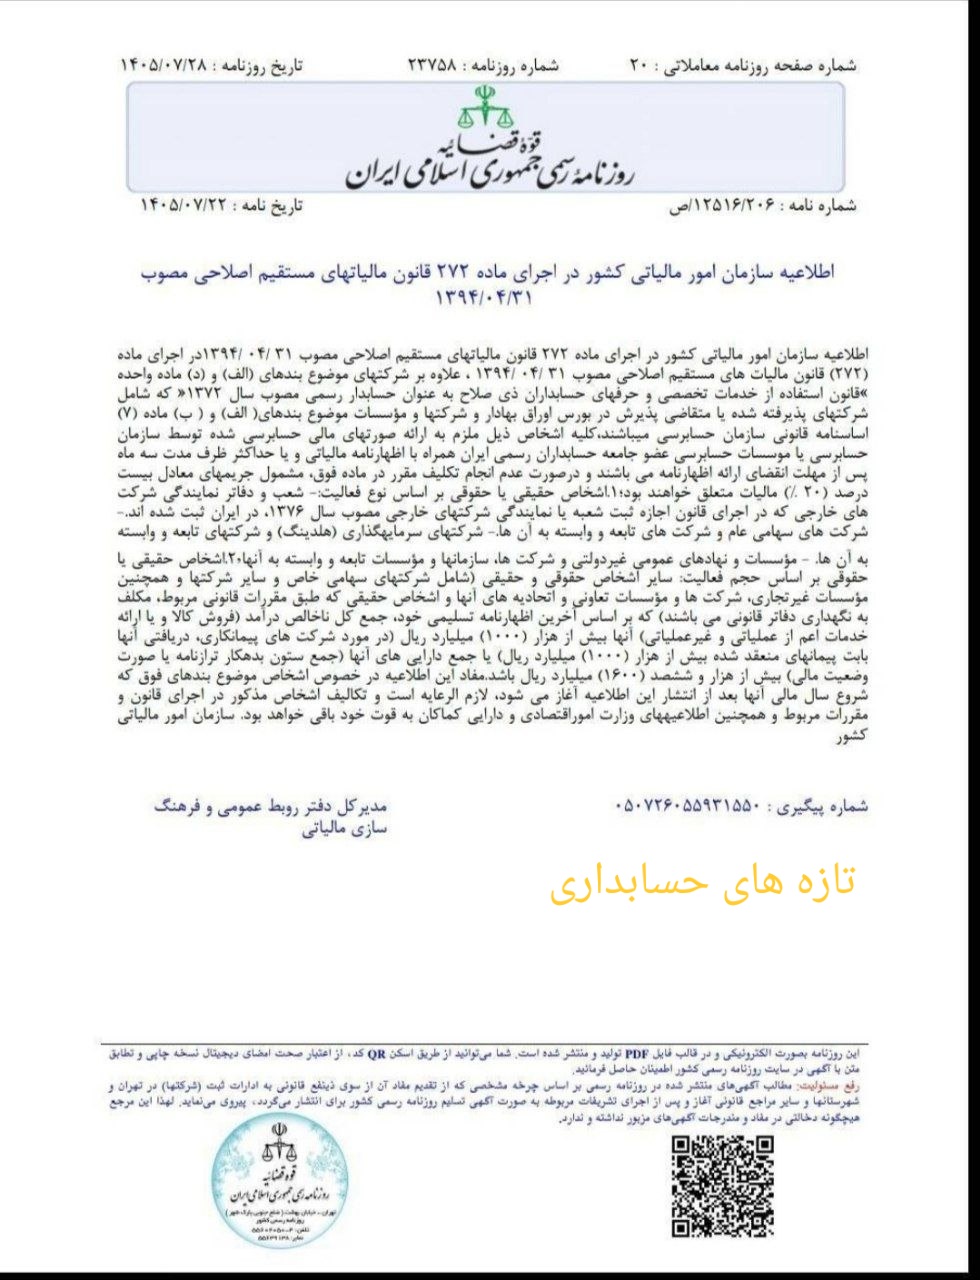
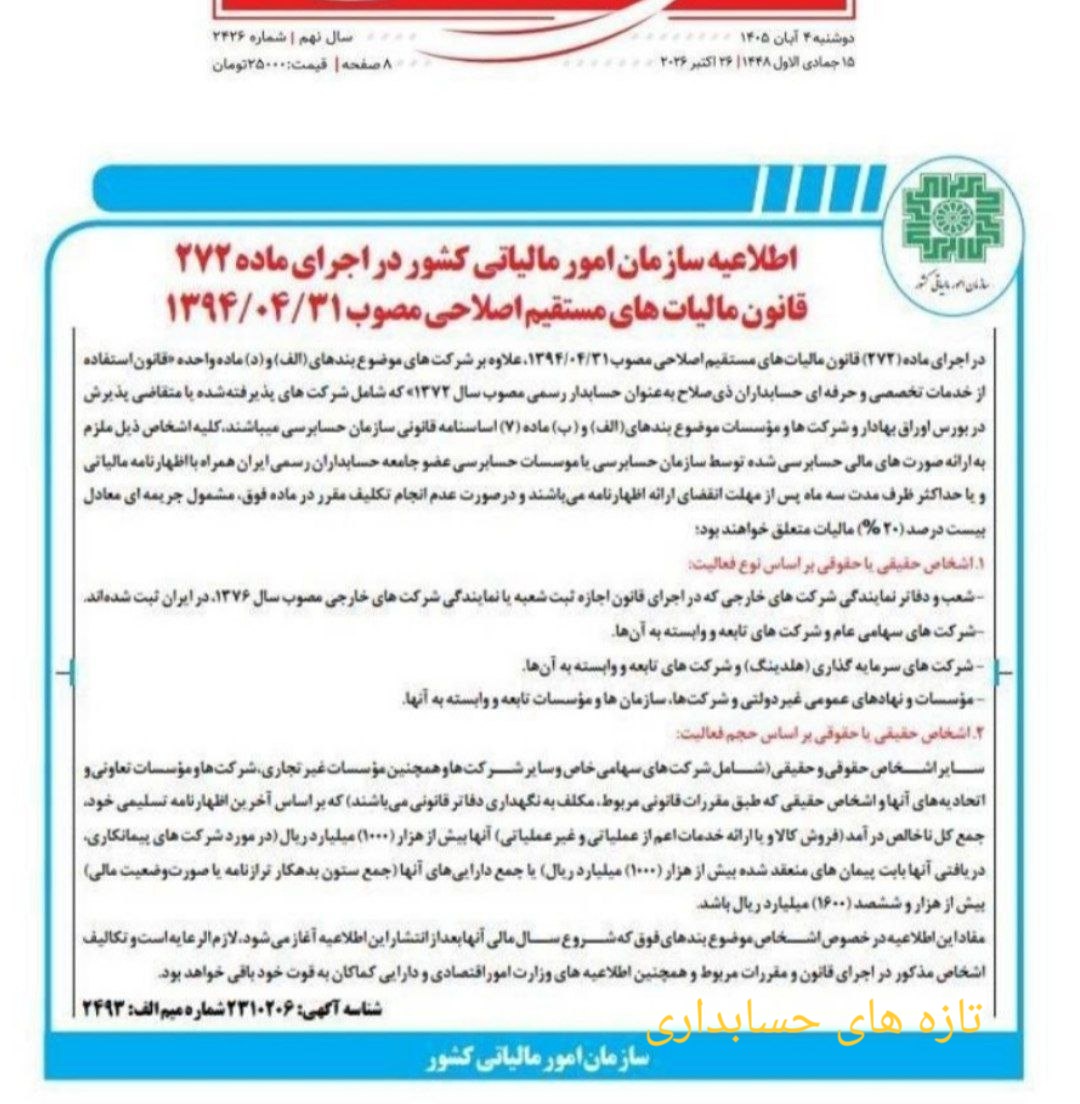
اطلاعیه سازمان امور مالیاتی کشور در اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی مصوب ۱۳۹۴/۰۴/۳۱ در اجرای ماده (۲۷۲) قانون مالیاتهای مستقیم اصلاحی مصوب ۰۴/۳۱/۱۳۹۴، علاوه بر شرکتهای موضوع بندهای (الف) و (د) ماده واحده «قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذی صلاح به عنوان حسابدار رسمی مصوب سال ۱۳۷۲» که شامل شرکتهای پذیرفته شده یا متقاضی پذیرش در بورس اوراق بهادار و شرکتها و مؤسسات موضوع بندهای (الف) و (ب) ماده (۷) اساسنامه قانونی سازمان حسابرسی حسابرسی میباشند، کلیه اشخاص ذیل ملزم به ارائه صورتهای مالی حسابرسی شده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران همراه با اظهارنامه مالیاتی و یا حداکثر ظرف مدت سه ماه پس از انقضای تاریخ اظهارنامه میباشند و درصورت عدم انجام تکلیف مقرر در ماده فوق، مشمول جریمههای معادل بیست درصد (۲۰٪) مالیات متعلق خواهند بود:
۱. اشخاص حقیقی یا حقوقی بر اساس نوع فعالیت- شعب و دفاتر نمایندگی شرکت های خارجی که در اجرای قانون تجارت ثبت شده یا نمایندگی شرکتهای خارجی مصوب سال ۱۳۷۶، در ایران ثبت شده اند. شرکتهای سهامی عام و شرکت های تابعه و وابسته به آن ها- شرکتهای سرمایه گذاری (هلدینگ) و شرکتهای تابعه و وابسته به آن ها- مؤسسات و نهادهای عمومی غیردولتی و شرکت ها، سازمان ها و مؤسسات تابعه و وابسته به آن ها.
۲. اشخاص حقیقی یا حقوقی بر اساس حجم فعالیت- سایر اشخاص حقیقی و حقوقی (شامل شرکتهای سهامی خاص و سایر شرکتها و همچنین مؤسسات غیرتجاری، شرکت ها و مؤسسات تعاونی و اتحادیهها و اشخاص حقیقی که طبق مقررات قانونی مربوط، مکلف به نگهداری دفاتر قانونی میباشند) که بر اساس آخرین اظهارنامه تسلیمی خود، جمع کل ناخالص درآمد (فروش کالا و یا ارائه خدمات عملیاتی و غیرعملیاتی) آنها بیش از هزار (۱۰۰۰) میلیارد ریال (در مورد شرکت های پیمانکاری، دریافتی آنها بابت پیمانهای منعقد شده بیش از هزار (۱۰۰۰) میلیارد ریال) یا جمع دارایی های آنها (جمع سود بدون در نظر گرفتن اظهارنامه یا صورت وضعیت مالی) بیش از هزار و ششصد (۱۶۰۰) میلیارد ریال باشد.