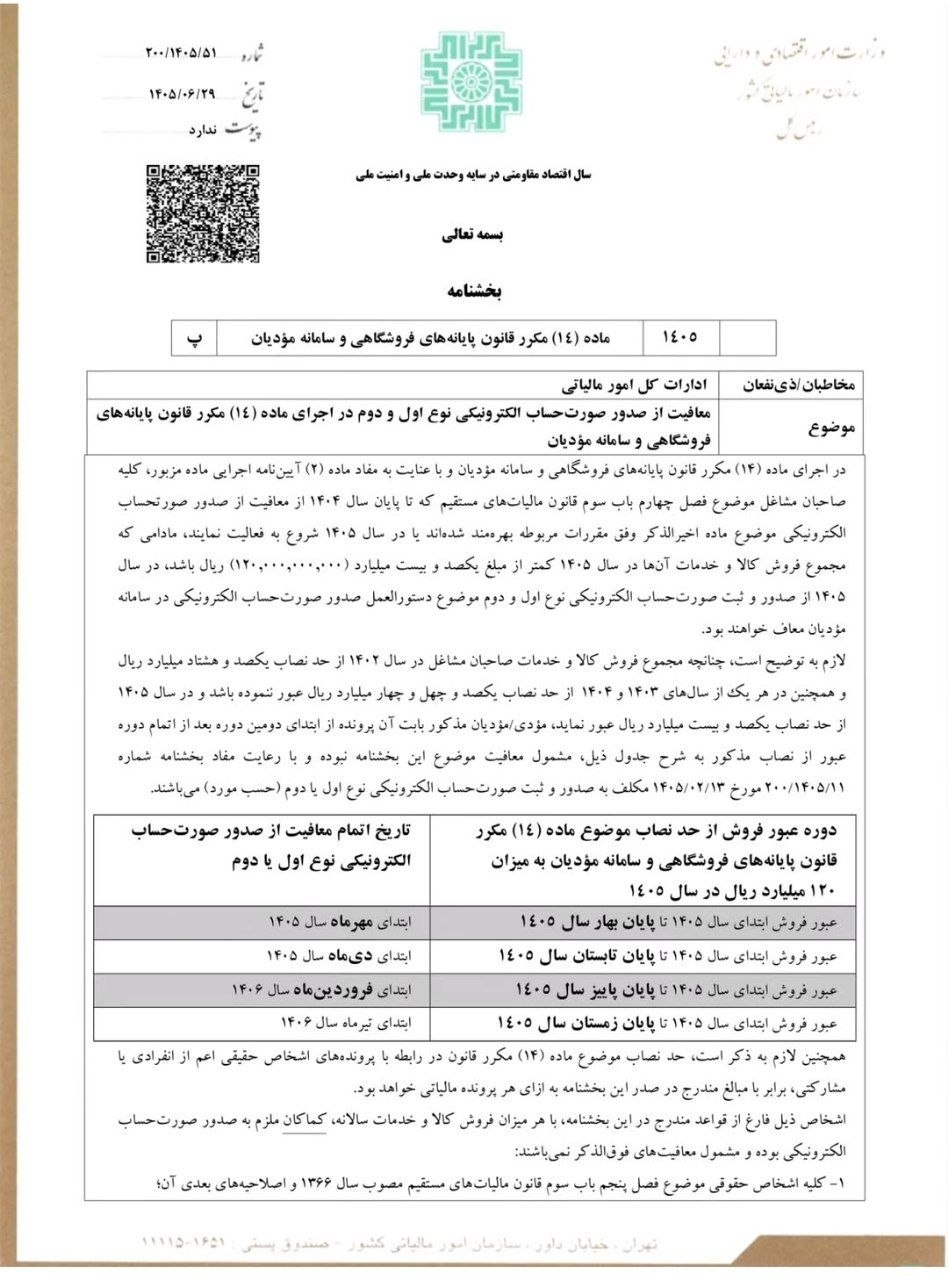
صاحبان مشاغل مشمول فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان ۱۴۰۴ معاف بودهاند یا از ۱۴۰۵ شروع به فعالیت کردهاند، در صورت فروش کمتر از ۱۲۰ میلیارد ریال در سال ۱۴۰۵، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند.
– حد نصاب برای اشخاص حقیقی اعم از انفرادی یا مشارکتی، به ازای هر پرونده مالیاتی محاسبه میشود.
– در صورت عبور از نصاب ۱۲۰ میلیارد ریال، معافیت از ابتدای دومین دوره بعد از اتمام دوره عبور لغو میشود.
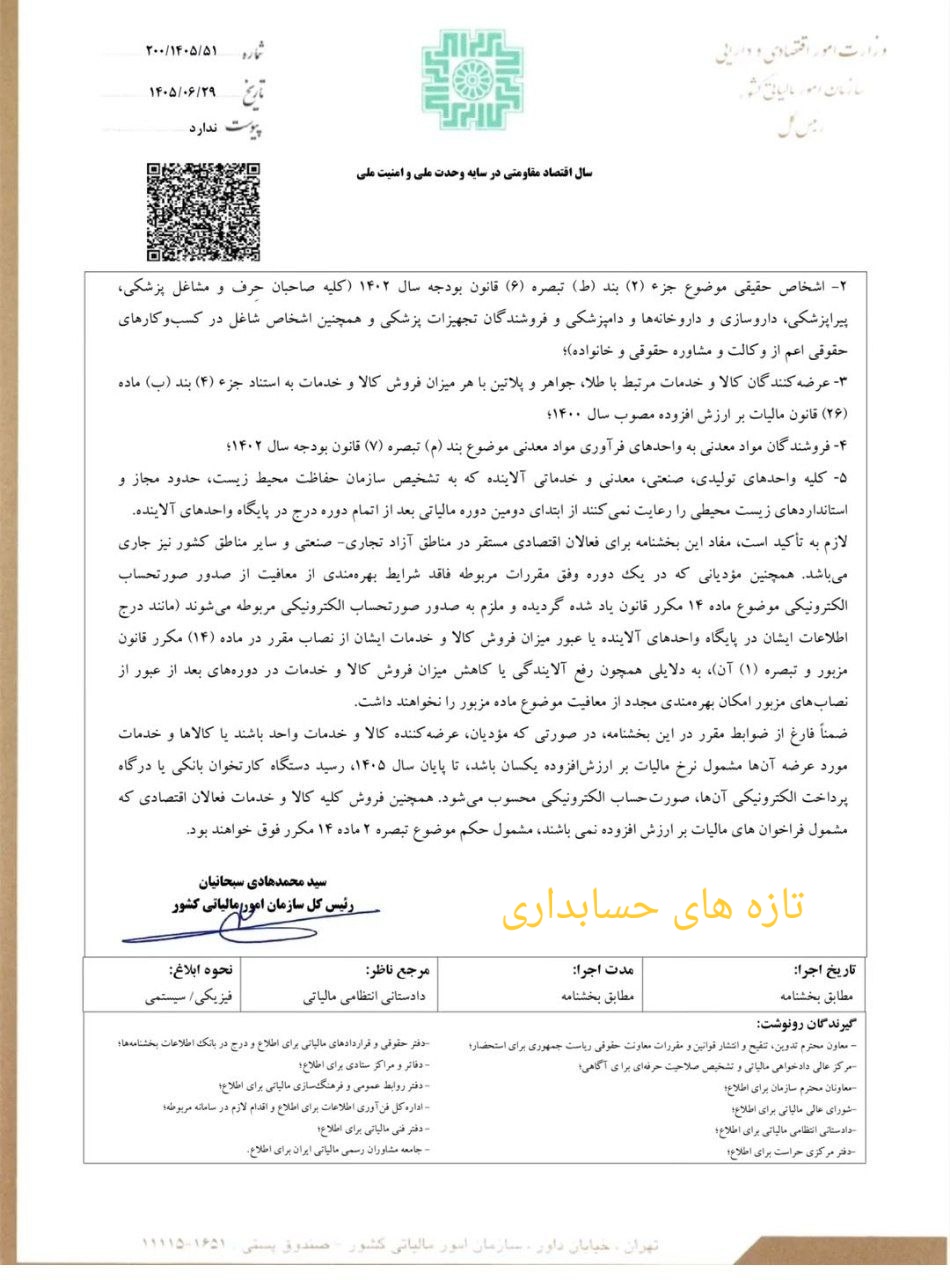
– اشخاص حقوقی، پزشکان و پیراپزشکان، داروخانهها، دامپزشکان، وکلا و مشاوران حقوقی، عرضهکنندگان طلا، جواهر و پلاتین، فروشندگان مواد معدنی و واحدهای آلاینده، با هر میزان فروش ملزم به صدور صورتحساب الکترونیکی هستند.
– بازگشت به معافیت وجود ندارد: اگر یک دوره از نصاب عبور کنید یا مشمول عناوین مستثنا شوید، حتی با کاهش فروش یا رفع آلایندگی، دیگر معاف نمیشوید.
– کارتخوان بهعنوان صورتحساب: تا پایان ۱۴۰۵، اگر فقط یک نوع کالا/خدمت عرضه کنید یا همه کالاها و خدماتتان مشمول نرخ مالیات بر ارزش افزوده یکسان باشند، رسید کارتخوان بانکی یا درگاه پرداخت الکترونیکی شما صورتحساب الکترونیکی محسوب میشود.