تخفیف مالیاتی نسبت به چه درآمدی قابل اعمال است؟

بنا بر بخشنامه سازمان امور مالیاتی، تخفیف تبصره ۷ ماده ۱۰۵ صرفا نسبت به درآمد مشمول مالیات ابرازی قابل اعمال است.
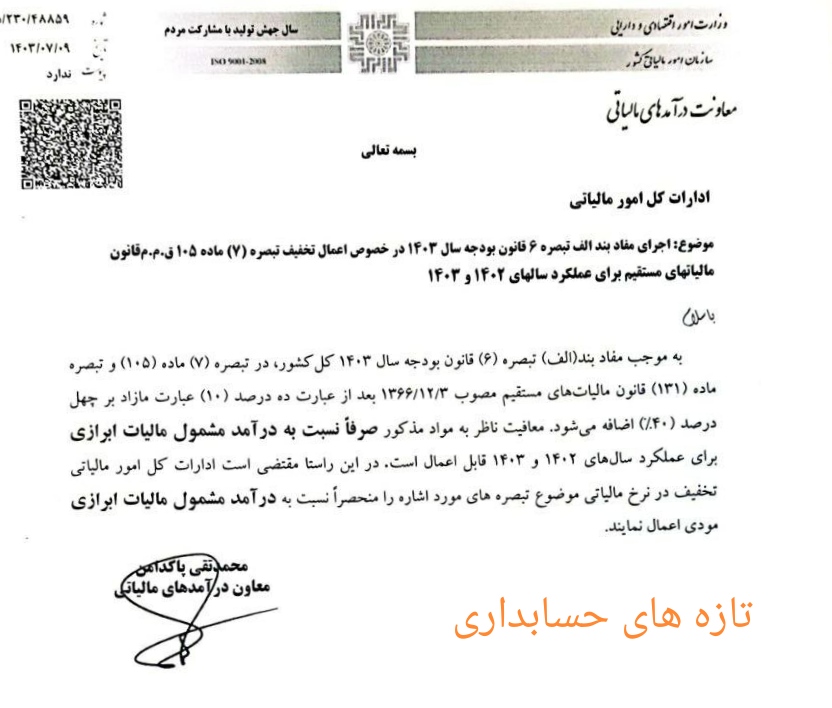
بخشنامه تخفیف مالیاتیتخفیف تبصره ۷ ماده ۱۰۵تخفیف مالیاتیشماره 230/48859
نظرات (0)
ثبت نظر